Категория: Новини

БАДДПО и Икономическият университет във Варна обединяват усилия за подготовката на специалисти за пенсионното осигуряване

Евелина Милтенова представи пред студенти предимствата на мултифондовия модел

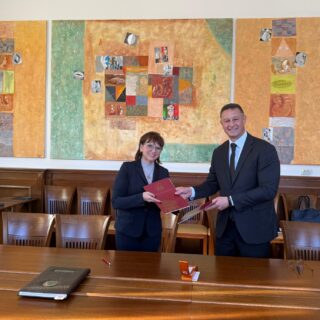
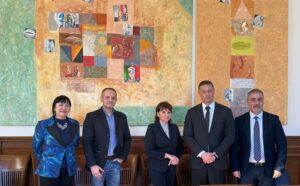
Българската асоциация на дружествата за допълнително пенсионно осигуряване (БАДДПО) и Икономическият университет – Варна обединяват усилия за насърчаване на обучението и практическата подготовка на студентите в областта на допълнителното пенсионно осигуряване. Председателят на Управителния съвет на БАДДПО Евелина Милтенова и ректорът на университета проф. д-р Евгени Станимиров подписаха днес меморандум за сътрудничество между висшето учебно заведение и браншовата организация. На церемонията присъстваха още доц. д-р Радан Мирянов, зам.-ректор по международно сътрудничество, доц. д-р Стоян Киров, ръководител катедра “Финанси” и доц. д-р Христина Благойчева.
Чрез сътрудничеството с университетите изграждаме мост между академичните познания и практиката и работим за повишаване на финансовата грамотност на младите хора, каза Евелина Милтенова.

Ректорът припомни, че университетът разполага с платформа за взаимодействие с бизнеса от 2013 година и целта е добрата подготовка на студентите, за да намират бърза реализация на пазара на труда след завършването си. “Ако в други институции се твърди, че техните врати са отворени към бизнеса, при нас и прозорците са отворени”, посочи проф. Станимиров.

Меморандумът предвижда съвместни образователни и академични инициативи, участие на експерти от пенсионноосигурителния сектор в лекции, семинари и конференции, както и предоставяне на практически казуси и проектни задания за студентите. Предвидена е и възможност за съвместна работа по научни и научно-приложни проекти, изследвания и инициативи.

Милтенова проведе и открита дискусия със студенти от IV курс на специалностите „Социална сигурност и застраховане“ и „Финанси“. Срещата беше посветена на капиталовото пенсионно осигуряване и значението на дългосрочното финансово планиране. Основен акцент в разговора беше мултифондовият модел, който въвежда нов подход към управлението на средствата във втория пенсионен стълб и стартира на 1 януари 2027 г. Милтенова представи трите инвестиционни профила – динамичен, балансиран и консервативен, които се въвеждат във втория стълб. Тя представи също механизмите за защита на пенсионните спестявания, отбеляза пълната наследяемост на средствата по индивидуалните партиди и предстоящото намаляване на таксите с влизането на мултифондовия модел.

Специално внимание беше отделено на значението на времето, редовните вноски, осигуряването на реален доход и дългосрочния инвестиционен хоризонт за натрупването на средства по индивидуалните партиди.

Срещата даде възможност на студентите да задълбочат познанията си за функционирането на пенсионноосигурителния сектор и предстоящите промени, както и да се запознаят с практическото значение на личните финансови решения за бъдещите им пенсионни доходи, каза преподавателят им доц. д-р Киров.

Галерия:
На снимките:

  1. Подписване на меморандума – Евелина Милтенова – Председател на УС на БАДДПО и проф. д-р Евгени Станимиров – ректор на ИУ Варна
  2. Доц. д-р Христина Благойчева, доц. д-р Стоян Киров, ръководител катедра “Финанси”, г-жа Евелина Милтенова – Председател на УС на БАДДПО; проф. д-р Евгени Станимиров – ректор на ИУ Варна, доц. д-р Радан Мирянов, зам.-ректор по международно сътрудничество.

 

Евелина Милтенова: Вторият пенсионен стълб е лично спестяване, което трябва да развиваме

Нови правила за втората пенсия от 2027 г.: Какво трябва да знаем?

От 1 януари 2027 г. се въвежда мултифондов модел на допълнителното пенсионно осигуряване, който ще даде възможност за по-висока доходност и по-големи пенсионни спестявания.

Какво означава това за над 4 милиона българи, които се осигуряват за втора пенсия?

В интервю за „Мениджър News“ Евелина Милтенова, председател на УС на Българската асоциация на дружествата за допълнително пенсионно осигуряване, разяснява основните промени.

Новият модел предвижда три инвестиционни подфонда – динамичен, балансиран и консервативен. Разпределението ще зависи от възрастта на осигурените, като по-младите ще имат възможност да инвестират с по-висок потенциал за доходност, а с приближаването на пенсионната възраст рискът постепенно ще намалява.

Важно е да се знае, че изборът на подфонд не е задължителен. Ако осигуреното лице не направи избор до 30 ноември 2026 г., средствата му ще бъдат автоматично разпределени според възрастта.

Според представените прогнози динамичните подфондове биха могли да постигат дългосрочна годишна доходност от 7–8%, но това не е гарантиран резултат.

Реформата предвижда също постепенно намаляване на таксите и обвързване на част от възнагражденията на пенсионните дружества с постигнатите инвестиционни резултати.

В интервюто са разгледани и други важни въпроси: как се сменя пенсионен фонд, какво се случва при прехвърляне на средствата към НОИ, как се наследяват пенсионните спестявания и какви са перспективите пред бъдещите пенсии.

„Трябва да гледаме на втория пенсионен стълб не само като на бъдеща пенсия, а и като на реално лично спестяване, което се създава постепенно през целия трудов живот“, подчертава Евелина Милтенова.

Прочетете цялото интервю, за да научите как промените могат да се отразят на личните ви пенсионни спестявания.

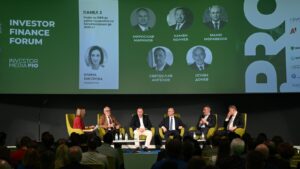
Членовете на БАДДПО участваха в панелите на Investor Finance Forum.

Устойчивото развитие на пазара изисква възможности за листване на големи компании, в които пенсионните фондове да могат да инвестират при подходящи условия“, заяви Мирослав Маринов, член на инвестиционен комитет на БАДДПО по време на Investor Finance Forum, организиран от Investor.bg.

Цялата статия може да прочетете тук

ПОКАНА ЗА МЕДИИТЕ – БАДДПО ГОСТУВА НА ИУ ВАРНА, ЩЕ БЪДЕ ПОДПИСАН МЕМОРАНДУМ

Председателят на УС на БАДДПО Евелина Милтенова ще обсъди със студенти в Икономическия университет във Варна предимствата на мултифондовия модел, който беше въведен в пенсионното осигуряване и стартира на 1 януари 2027г.

Преди това, от 10.00 ч в зала 205 на висшето учебно заведение заедно с ректора проф. д-р Евгени Станимиров ще подпишат меморандум за сътрудничеството.

От 11.15 ч в зала “Моментум” ще е откритата дискусия със студенти от IV курс на специалностите „Социална сигурност и застраховане“ и „Финанси“, посветена на капиталовото пенсионно осигуряване. В разговора ще бъдат засегнати теми, свързани с ролята на допълнителното пенсионно осигуряване, функционирането на пенсионноосигурителния сектор и значението на дългосрочното финансово планиране за бъдещата сигурност.

БАДДПО лого


Какво е “втората пенсия”, за която само за 6 месеца спестихме 1,1 млрд. евро

Половината от натрупаното в пенсионните фондове за последните шест месеца е благодарение на инвестициите и донесената от тях доходност – това посочва в. „24 часа“ в поредицата „Умно за пенсиите“. Това означава, че над 3,4 млрд. евро доходност са добавени към личните партиди на осигурените лица под формата на инвестиционна доходност, а само през първото полугодие на 2026 г. реализираната доходност възлиза на 584 млн. евро.

От 1 септември можем да избираме как да бъдат инвестирани парите ни за пенсия – напомнят още от  „24 часа“ и разясняват някои теми от изключителна важност, оставащи встрани от най-популярния разговор за размера на вноската и пенсионната възраст. Водени от разбирането, че тристълбовият модел трябва да се разглежда в цялост не в конкуренция между отделните компоненти, ще разкажем детайли за втория и третия стълб. И някои умни решения, които могат да гарантират спокойствие на бъдещите пенсионери.

Какво представлява втората пенсия?

За всички родени след 31 декември 1959 г. част от осигурителните вноски постъпват в лична партида в универсален пенсионен фонд, където средствата се инвестират и натрупват за допълнителен пенсионен доход. Средствата по индивидуалните партиди са лични, инвестират се, наследяват се и внесените осигурителни вноски са гарантирани съгласно действащото законодателство.

Какво се случва след като осигурителните вноски постъпят в пенсионноосигурителното дружество?

След като получи осигуровката, пенсионният фонд инвестира тези пари в акции, облигации, борсово търгувани индекси и банкови спестявания, за да донесе допълнителна доходност на осигурените над брутните вноски. Спечелените допълнително пари от дружествата се разпределят отново по партидите на осигурените. Така – с брутните вноски и доходността, се формира общата сума на личната партида, от която човек получава пенсията си. Доходността е приблизително около една трета от партидата. Тоест във втория стълб наистина има лични пари за старини. В първия има обещания. Вноските в личната партида са гарантирани – те няма как да изчезнат. Също така тя се наследява – дори преди притежателят ѝ да е навършил пенсионна възраст.

Какви са гаранциите на партидите на гражданите?

Според Кодекса за социално осигуряване внесените във фонда осигуровки са гарантирани и парите, които е внесъл човек, не могат да бъдат загубени. Фондът, в който се трупат партидите, и дружеството, което го управлява, са различни юридически лица. И дори нещо да се случи с дружеството, фондът минава на управление на друго – така че сумите по партидите са гарантирани и ще бъдат изплатени, когато настъпи моментът за това.

Повече от половината избрали подфонд предпочитат динамичния

Според публикуваните междинни данни над половината от осигурените лица, които са направили активен избор на подфонд, са предпочели динамичния подфонд. Мултифондовата система предвижда три подфонда с различен инвестиционен профил:

динамичен подфонд – насочен към по-висок потенциал за доходност в дългосрочен план;
балансиран подфонд – с умерен риск и инвестиционен профил, близък до досегашния модел;
консервативен подфонд – предназначен за запазване на натрупаните средства в периода непосредствено преди пенсиониране.

До 30 ноември 2026 г. осигурените лица могат да заявят своя избор на подфонд пред пенсионното дружество, в което се осигуряват. При липса на избор средствата ще бъдат разпределени автоматично според възрастта на лицето. Изборът на подфонд не е окончателен и може да бъде променян след изтичане на предвидения в закона срок.

Как да проверим личната си партида?

Осигурените лица могат да установят в кой пенсионен фонд се осигуряват чрез електронната услуга на НАП или на телефон 0700 18 700, а след това да получат информация за състоянието на партидата си директно от съответното пенсионно дружество.

Цялата публикация може да протечете тук


До 30 ноември осигурените могат да изберат как да се инвестират парите им за втора пенсия

До 30 ноември хората, които се осигуряват във втория пенсионен стълб, могат за първи път да изберат как да бъдат инвестирани спестяванията им. Възможността е част от пенсионната реформа, която влиза в сила от 1 януари 2027 г. Това обясни в ефира на NOVA NEWS председателят на Българската асоциация на дружествата за допълнително пенсионно осигуряване Евелина Милтенова.

Цялото видео по НОВА ТВ можете да видите тук :

Още 20 дни желаещите могат да изберат подфонд за партидата си във втория пенсионен стълб

Още 20 дни желаещите могат да изберат подфонд за партидата си във втория пенсионен стълб

С мултифондовете от 1 януари започва намаляване на таксите, каквито са и обществените очаквания

Още 20 дни желаещите имат възможност да изберат подфонд за партидата си във втория пенсионен стълб, напомня Българската асоциация на дружествата за допълнително пенсионно осигуряване (БАДДПО). На 30 ноември изтича тримесечният срок, в който осигурените лица за първи път могат да заявят предпочитанията си как да бъдат управлявани спестяванията им, които са лични, гарантирани, трупат доходност и са наследяеми.

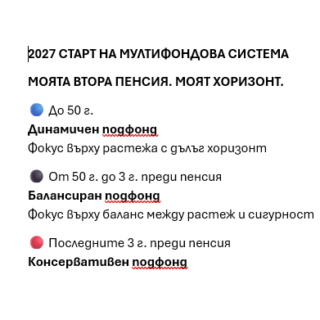
Изборът на подфонд е право, не задължение и може да се променя на всеки 12 месеца. При липса на изразено предпочитание, след 1 януари 2027 г. осигурените лица ще бъдат разпределени според възрастта. Хората до 50 г. ще са в динамичен подфонд, между 50 г. и три години преди пенсия – в балансиран, а след това задължително в консервативен, за да не се влияе от потенциални движения на световните пазари натрупаната през годините доходност.

Мултифондовият модел влиза в сила от 1 януари 2027 г., а с него започва и намаляване на таксите на пенсионно-осигурителните дружества, каквито са и обществените очаквания. Законът стимулира конкуренцията между отделните дружества и обвързва приходите им с доходността, която са постигнали в интерес на осигурените в тях лица. По последни данни за първото полугодие на тази година пенсионно-осигурителните дружества са постигнали 584 милиона евро доходност като кумулативно за последните три години и половина тя е над 3,4 милиарда евро. Тези допълнителни средства са разпределени по персоналните партиди на всички работещи, над брутните им вноски от 5% от осигурителния доход месечно.

От БАДДПО напомнят, че въвеждането на мултифондовете е добър момент всеки да се информира в кой пенсионен фонд е партидата му и какъв е размерът на спестяванията в нея. Проверката всеки може да направи през НАП с ПИК или на телефон 070018700.

Дружествата продължават да са активни в информирането на осигурените лица, отговарят на въпросите им и ги консултират. Допълнителна информация може да бъде намерена на сайтовете на пенсионно-осигурителните компании, както и на сайта на БАДДПО pension.bg


Образователно видео с Милица Гладнишка може да бъде видяно тук:

https://www.youtube.com/shorts/FWPeXBHw7UA

https://www.youtube.com/watch?v=GY7YwkAutmg

Позиция на БАДДПО за вноската в УПФ

В Българската асоциация на дружествата за допълнително пенсионно осигуряване  няма постъпила информация за плановете на правителството за бюджета за 2027. Ще изчакаме да го видим и тогава бихме могли да коментираме по същество. Надяваме се да не се пристъпи към осъществяване на подобна идея – вноската да бъде намалена на 2.5%.

Това означава чисто и просто половината от средствата, които в бъдеще ще се натрупват в личните партиди на работещите българи и ще растат с постигнатата доходност, гарантирани са и се наследяват, да бъдат безвъзвратно изхарчени.


БАДДПО: До 30 ноември гражданите могат да изберат подфонд за втората си пенсия

До 30 ноември осигурените лица имат възможност да изберат как да бъдат управлявани спестяванията им за втора пенсия.

Новият мултифондов модел влиза в сила от 1 януари 2027 г.

За възможностите, които предоставя реформата, и защо тя е особено важна за младите хора говори г-жа Евелина Милтенова на 28.10.2026г по време на форум в УНСС.

Прессъобщение: Мултифондовият модел влиза в сила от 1 януари 2027 г., а до 30 ноември изтича тримесечният срок, в които осигурените лица за първи път имат възможност да заявят предпочитанията си как да бъде управлявана персоналната им партида във втория стълб. Това каза председателят на УС на БАДДПО Евелина Милтенова пред студенти и преподаватели от УНСС на форума „Образование, институции и бизнес: партньорство за устойчиво и социалноотговорно бъдеще“.

Милтенова напомни, че изборът на подфонд е право, не задължение и може да се променя на 12 месеца. При липса на избор, осигурените лице ще бъдат разпределени според възрастта – до 50 г. в динамичен подфонд, между 50 г. и 3 г. преди пенсия – в балансиран, а след това – в консервативен.

Персоналните партиди във втория стълб са лични спестявания, трупат доходност, гарантирани са и се наследяват, добави Милтенова. По последни данни от пенсионните дружества над 50% от гражданите, които до момента са направили избор на подфонд, са се насочили към динамичния. В него е възможността за постигане на най-висока доходност над брутните вноски, които са 5% от осигурителния доход.

Въвеждането на мултифондовете е добър момент всеки да се информира в кой пенсионен фонд е партидата му и какъв е размерът на спестяванията в нея, каза Милтенова. И добави, че за първи път осигурените лица имат възможност да избират как да се управляват парите им за пенсия от капиталовите стълбове на пенсионната система.

„Пенсията не е тема само за хората в края на кариерата им. Това е тема особено важна за млади хора, които е добре да започнат още в началото на трудовия си път да се грижат и да спестяват за годините в пенсия – и като се осигуряват на реални доходи, и като се поинтересуват за възможностите на третия стълб“, каза Милтенова. Третият стълб е доброволен, в него всеки може сам да реши какви суми да внася, при спестяване в него се ползва 10% данъчно облекчение, а партидата може да бъде теглена когато собственикът й реши“ – обясни тя.

„Времето е едно от най-големите предимства на младия човек, защото пенсионните спестявания се натрупват и се увеличават с постигнатата доходност в продължение на десетилетия“, каза председателят на УС на БАДДПО. Мултифондовият модел позволява да се използва по-добре времето до пенсиониране, вместо всички осигурени да разчитат на един и същ инвестиционен подход – това като резултат ще доведе в крайна сметка до по-висока втора пенсия“ – добави Милтенова.


Top